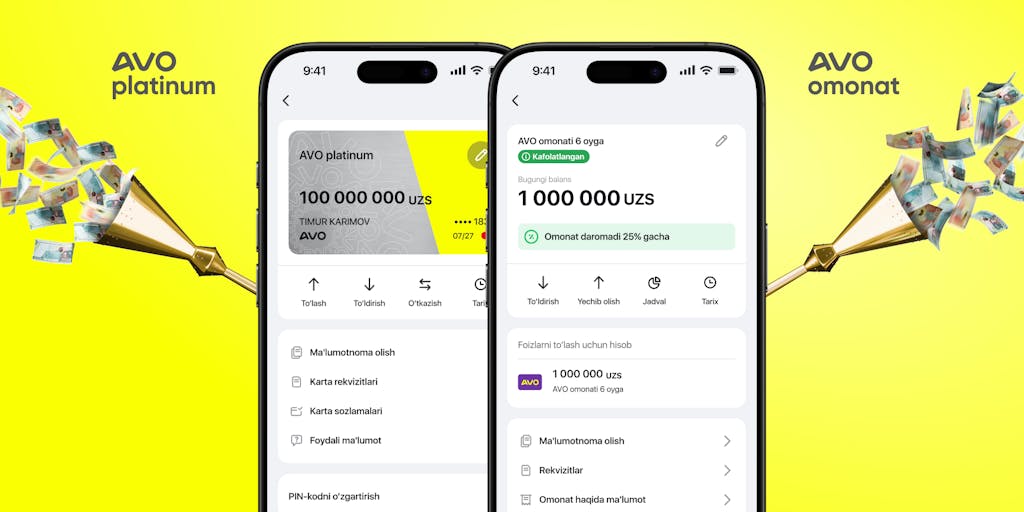
Tasavvur qiling, sizda jamg‘arma bor. Masalan, 1 mln so‘m. Uni ko‘paytirish uchun bankka qo‘yasiz. Bir oy o‘tib bank sizni xursand qilib foiz beradi. Endi bank bu foizni cho‘ntagingizga emas, omonatga qo‘yishini tasavvur qiling. Keyingi oy bank foizni endi 1 mln dan emas, avvalgi foizlar ham qo‘shilgan yangi summadan hisoblaydi. Ya’ni pulingiz o‘z-o‘zidan ko‘paya boshlaydi.
Foizlar kapitalizatsiyasi aynan shunday ishlaydi.
Kapitalizatsiya nima?
Asosiy afzalligi — oddiy omonatga qaraganda daromadliligining yuqoriroqligi. Shartnomaga ko‘ra kapitallashtirish har oy yoki har chorakda bo‘lishi mumkin, qanchalik tez-tez sodir bo‘lsa, foydasi shunchalik sezilarli bo‘ladi. Foizlar hisoblanadigan summa biror marta pul qo‘shilmasa ham, doimiy ravishda o‘sib boradi. Har oylik kapitallashtirish har chorakdagidan foydaliroq, chunki foizlar tez-tez qo‘shilib boradi.
Kapitalizatsiyada esa mexanizm biroz qiyinrog‘-u, lekin foydaliroq: bank foizni nafaqat qo‘ygan summangizga, balki avval hisoblangan foizlarga ham qo‘shib hisoblaydi. Ya’ni pul «foizga foiz» formulasi bo‘yicha o‘sadi.
Nima uchun bu foydaliroq?
Asosiy afzalligi — oddiy omonatga qaraganda pulingiz ko'proq foyda keltirishi. Shartnomaga qarab kapitallashtirish har oy yoki har uch oyda bir bo'lishi mumkin, qanchalik tez-tez qo'shilsa, foydasi shunchalik bilinadi. Omonatdagi umumiy summa hech qanday qo'shimcha pul kiritmasangiz ham, o'z-o'zidan o'sib boraveradi. Har oyda kapitallashtirish summasi avvalgi chorakdagidan foydaliroq bo'ladi, chunki foizlar ko'proq ishlay boshlaydi.