1. AVO

  2. AVO gap

  3. Pul va gender: erkaklar va ayollar qancha va nimaga sarflaydi?

Pul va gender: erkaklar va ayollar qancha va nimaga sarflaydi?

Butun hayotimiz pul bilan chambarchas bog‘liq. Biz pul ishlab topamiz, xarajat qilamiz, yana pul topamiz va hayotimiz shu tarzda aylanib turaveradi. Lekin savol tug‘iladi: kim ko‘proq va nimaga sarflaydi? O‘zbekistonda odatda oilani ta’minlash mas’uliyatini zimmasiga olgan erkaklarmi yoki turli qarashlar bo‘yicha ko‘proq xarid qilishga moyil bo‘lgan ayollarmi? 

Hammasi aslida qanday?

Keling, biroz uzoqroqdan boshlaymiz — erkaklar va ayollarning o‘zaro munosabatlari ularning daromadlari va xarajatlariga qanday ta’sir ko‘rsatadi? Science Direct nashrining aniqlashicha, uylangan erkaklar bo‘ydoqlarga qaraganda 10–20% ko‘proq daromad qilar ekan. Buning sababi shundaki, oila erkakning zimmasiga yangi majburiyatlar va xarajatlarni yuklaydi: ro‘zg‘or, farzandlar, ipoteka va kreditlar uni faolroq harakat qilishga undaydi. Boshqa tomondan, mutaxassislarning fikricha, nikohdan so‘ng erkakning uyida ro‘zg‘or ishlarining bir qismini o‘z zimmasiga oladigan uy bekasi paydo bo‘ladi va shu bilan erkakning ishlashi uchun ko‘proq vaqt paydo bo‘ladi.

Ayollarda esa buning aksi kuzatiladi: nikoh ularning daromadlarini kamaytiradi, e’tibor esa karyeradan ro‘zg‘orga qaratiladi — bolalar tarbiyasi uchun ta’til olishga yoki ish shaklini moslashuvchanroq, masofaviy, onlayn ko‘rinishga o‘zgartirishga to‘g‘ri keladi, bu esa albatta ish haqiga ta’sir qilmay qolmaydi. O‘sha tadqiqotga ko‘ra, ajrashish, aytgancha, ayollarning daromadlari (va xarajatlari ham) oshishiga olib kelar ekan.

Bizda vaziyat qanday ekanligini aytish qiyin — bu masala bo‘yicha ishonchli va keng qamrovli tadqiqotlar o‘tkazilmagan, biroq men O‘zbekistondagi erkaklar va ayollar qancha pul sarflashi va nimalarga sarflashini aniqlashga harakat qilib, kichik bir tadqiqot o‘tkaza oldim.

Tadqiqotni onlayn tarzda, oddiy internet so‘rovnoma orqali o‘tkazdim. Uni o‘z blogim auditoriyasi — butun respublikadan 16–45 yoshli erkaklar va ayollar orasida tarqatdim.
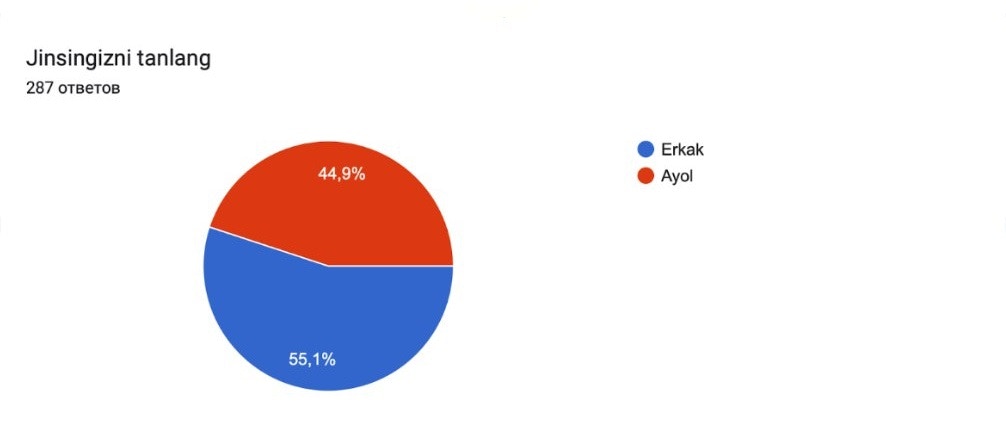
So‘rovnomada 300 ga yaqin kishi ishtirok etdi: ularning 45 foizi ayollar, qolgan 55 foizi esa erkaklar edi. 
Pul va gender: erkaklar va ayollar qancha va nimaga sarflaydi?

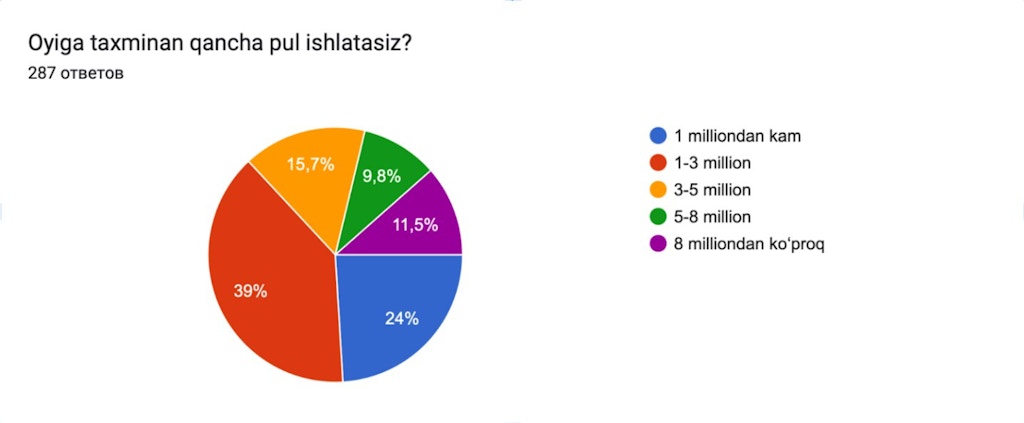
Respondentlar nimalarga aniq pul sarflayotganini o‘rganishdan oldin, ularning qancha mablag‘ sarflashini bilmoqchi bo‘ldim. Bugungi kunda O‘zbekistonda o‘rtacha ish haqi 5 million so‘mdan sal ko‘proq ekanligini hisobga olsak, respondentlarning ko‘pchiligi taxminan shu summani har oy sarflaydi, deb o‘ylagan edim. Ammo adashgan ekanman.

So‘rovda qatnashganlarning 68 foizi oyiga 3 million so‘mdan ko‘p sarflamasligini, hatto 24 foizi esa bir million so‘mdan ham kam pul sarflashini ma’lum qilishdi. 

Pul va gender: erkaklar va ayollar qancha va nimaga sarflaydi?

Jinslar bo‘yicha taqsimot

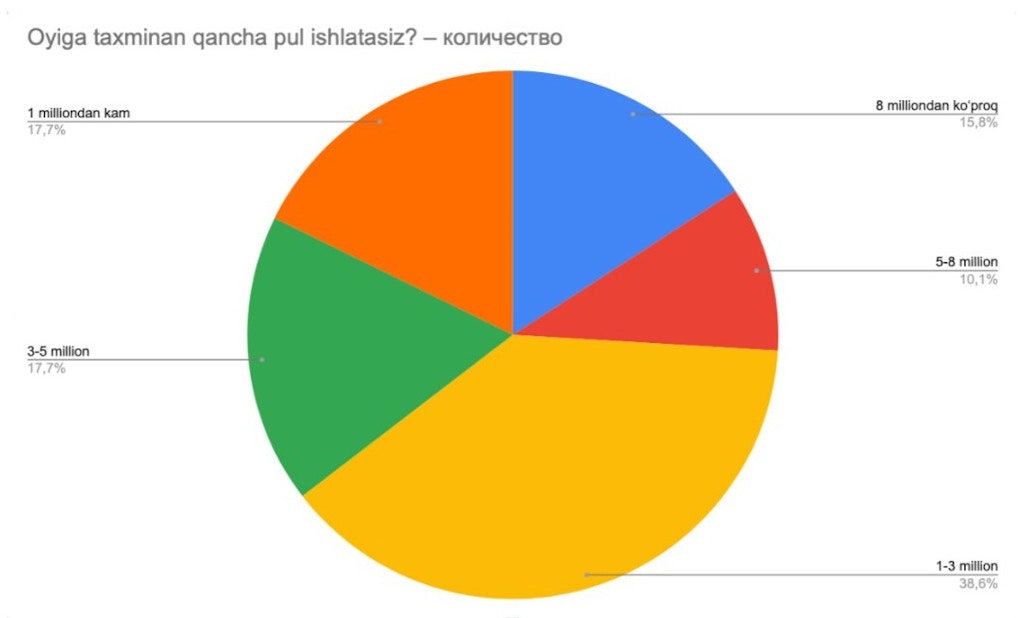
Agar chuqurroq tahlil qilib, respondentlarning javoblarini erkaklar va ayollarga ajratsak, ancha aniq natija olamiz: erkaklar ayollarga qaraganda ancha ko‘proq pul sarflaydilar. 

Pul va gender: erkaklar va ayollar qancha va nimaga sarflaydi?

Erkaklarning 43 foizi har oyda kamida 3 million so‘m sarflashi, to‘rtdan bir qismi esa 5 million so‘mdan kam sarflay olmasligi ma’lum bo‘ldi. Erkaklar asosiy xarajatlar sifatida quyidagilarni qayd etishdi:

  • ijara, ipoteka va kreditlarni to‘lash;
  • oilaviy va maishiy xarajatlar;
  • ish bilan bog‘liq xarajatlar: transport, ishxonadagi tushlik;
  • kiyim-kechak, kitoblar va boshqa mayda-chuyda xarajatlar.

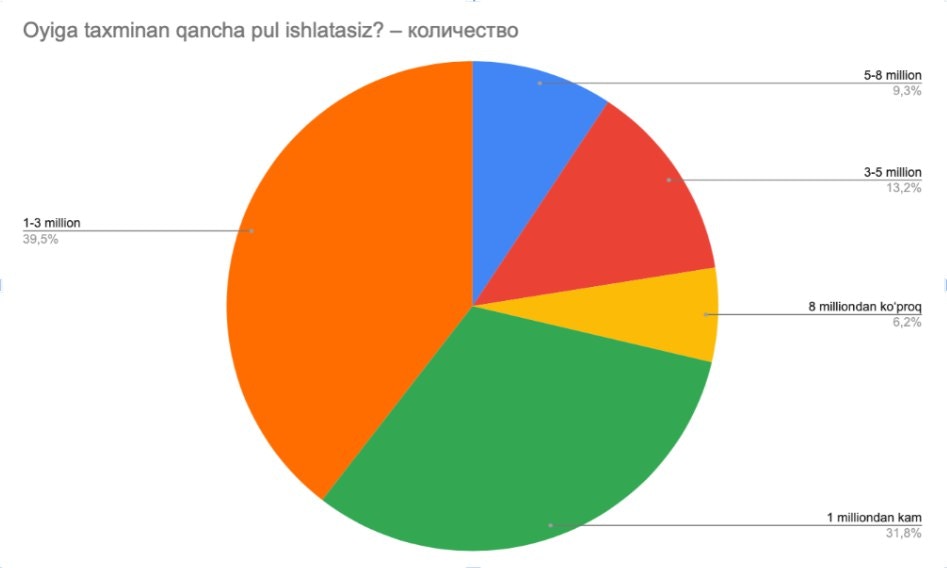
Ayollarda esa manzara ozroq boshqacha: so‘rovda qatnashgan ayollarning 71 foizi oyiga 3 million so‘mdan ortiq pul sarflamaydi. 

Pul va gender: erkaklar va ayollar qancha va nimaga sarflaydi?

Shuningdek, 5 milliondan 8 milliongacha pul sarflaydigan ayollar qatlami ham anchagina katta — bu ko‘pincha moliyaviy majburiyatlarni eri bilan baham ko‘radigan ishlaydigan ayollardir. Biroq, e’tiborli jihati shundaki, ko‘plab so‘rovda qatnashgan ayollar shaxsiy daromadlariga ega bo‘lishlariga qaramay, ularning maoshi oilaning umumiy budjetiga qo‘shilmasdan, balki faqat o‘zlarining xohish-istaklarini qondirish uchun sarflanishini ta’kidladilar:

Ishlayman, oylik olaman, uni o‘quv kurslariga, kitoblarga va boshqa shu kabi narsalarga sarflayman. Qolgan barcha xarajatlarni erim o‘z zimmasiga oladi

Har kimning byudjeti har xil, lekin karta bitta!

AVO platinum bilan xarid qiling va 45 kungacha foiz to‘lamang

Kartani olish

Shunga ko‘ra, ayollar ko‘proq shaxsiy maqsadlarga sarflaydigan pozitsiyalar, ba’zan esa oilaviy-maishiy ehtiyojlarga ham yo‘naltirilgan bo‘ladi:

  • kiyim-kechak, aksessuarlar, shaxsiy ehtiyojlar;
  • farzand uchun sarf-xarajatlar;
  • ta’lim va o‘z-o‘zini rivojlantirish xarajatlari: kurslar, kitoblar, oliy o‘quv yurti shartnomasi;
  • restoran va kafelar.

Yakuniy xulosa

Shunday bo‘lsa-da, bizda erkaklar ko‘proq umumiy xarajatlar: kommunal to‘lovlar, uy-joy ijarasi, kundalik turmush uchun sarf qilishadi, ayollarga esa «o‘zlari uchun ishlash» imkonini berishadi. Albatta, bu biznes bilan shug‘ullanadigan, farzandlarining oliy ta’lim kontrakt to‘lovlarini to‘laydigan va katta xarajatlarni (masalan, oila a’zolarini davolatish) qoplaydigan «pul topuvchi ayollar»ni ham istisno qilmaydi. Har qanday holatda ham, sog‘lom jamiyatda daromad darajasi jins bilan cheklanmasligi va cheklanishi mumkin emasligini esda tutish muhim. Hozirning o‘zidayoq bizda moliyaviy mustaqil ayollar borligi va ularning soni ortib borayotgani juda quvonchli holdir. 

*Maqoladagi ma'lumotlar nashr etilgan vaqt uchungina amal qiladi. AVO bank ushbu ma'lumotlar kelajakda ham xuddi shunday va dolzarb bo'lib qolishiga kafolat bermaydi. Qaror qabul qilishdan oldin eng so'nggi ma'lumotlarni tekshirishingizni maslahat beramiz.

*Maqoladagi fikr — muharrirning shaxsiy fikri bo'lib, u AVO bank pozitsiyasini ko'rsatmaydi. Bank ma'lumotlar to'g'riligi va undan foydalanish oqibatlari uchun javobgarlikni o'z zimmasiga olmaydi.

*Maqolada tashqi resurslarga havolalar keltirilgan. AVO bank tashqi resurslardagi ma'lumotlar uchun javobgarlikni o'z zimmasiga olmaydi.

*Narxlar taxminiy va faqat nashr etilgan vaqtdagina amal qiladi.

💸 Pul
22.03.2025
5 daqiqa
Said Nazrillayev
Maqola muharriri
AVO bank
+998 78 888-78-87

Barcha savollaringizga javob beramiz va muammolarga yechim topishda yordam beramiz

Kredit karta

  • AVO platinum kredit kartasi
  • Shaxsiy ehtiyojlaringiz uchun kredit
  • Uyni ta'mirlash uchun kredit

Kredit karta

  • AVO platinum kredit kartasi
  • Shaxsiy ehtiyojlaringiz uchun kredit
  • Uyni ta'mirlash uchun kredit

Onlayn mikroqarz

  • Onlayn mikroqarz
  • O'zini o'zi band qilganlar uchun kredit
  • To'y qilish uchun kredit

Onlayn mikroqarz

  • Onlayn mikroqarz
  • O'zini o'zi band qilganlar uchun kredit
  • To'y qilish uchun kredit

12 oylik omonat

  • Muddatli omonat
  • Moslashuvchan omonat

12 oylik omonat

  • Muddatli omonat
  • Moslashuvchan omonat

Debet kartalari

  • AVO platinum debet kartasi
  • UZCARD virtual kartasi
  • AVO platinum to'lov stikeri

Debet kartalari

  • AVO platinum debet kartasi
  • UZCARD virtual kartasi
  • AVO platinum to'lov stikeri

Bank haqida

  • Biz haqimizda
  • Rahbariyati
  • Hujjatlar
  • Komplayens
  • Kontaklar
  • Fuqarolar qabuli

Bank haqida

  • Biz haqimizda
  • Rahbariyati
  • Hujjatlar
  • Komplayens
  • Kontaklar
  • Fuqarolar qabuli

AVO bankda ishlash

  • Ish o'rinlari
  • IT, biznes va jarayonlar
  • Mijozlar bilan ishlash
  • AVO gidlar

AVO bankda ishlash

  • Ish o'rinlari
  • IT, biznes va jarayonlar
  • Mijozlar bilan ishlash
  • AVO gidlar

Foydali ma'lumot

  • Hujjatlar
  • Aksiyalar va hamkorlar
  • Sayt xaritasi
  • Bankomatlar va kartomatlar
  • Firibgarlik sahifalari
  • Qarzdorlikni so'ndirish
  • Firibgarlardan himoya

Foydali ma'lumot

  • Hujjatlar
  • Aksiyalar va hamkorlar
  • Sayt xaritasi
  • Bankomatlar va kartomatlar
  • Firibgarlik sahifalari
  • Qarzdorlikni so'ndirish
  • Firibgarlardan himoya

Hujjatlar

  • Kompleks bank xizmatlarini ko'rsatish shartlari
  • Foydalanuvchi kelishuvi
  • Maxfiylik siyosati
  • Bank hamkorlari

Hujjatlar

  • Kompleks bank xizmatlarini ko'rsatish shartlari
  • Foydalanuvchi kelishuvi
  • Maxfiylik siyosati
  • Bank hamkorlari

Fikr-mulohazalar

  • Savollar va javoblar
  • Murojaat yuborish
  • Fuqarolar qabuli

Fikr-mulohazalar

  • Savollar va javoblar
  • Murojaat yuborish
  • Fuqarolar qabuli

AVO blog

  • Bizning blog
  • Yangiliklar
  • Savollar va javoblar

AVO blog

  • Bizning blog
  • Yangiliklar
  • Savollar va javoblar

Ijtimoiy tarmoqlarimiz

Ilovani yuklab olish

Bu AVO bank onlayn bankining rasmiy sayti. «AVO bank» xizmatlarni shaxsiylashtirish va ulardan foydalanish sifatini yaxshilash uchun cookie fayllardan foydalanadi. Cookie fayllari veb-saytga oldingi tashriflar haqidagi ma’lumotlarni o’z ichiga olgan kichik fayllardir. Agar siz cookie fayllardan foydalanishni istamasangiz, iltimos, brauzer sozlamalarini o’zgartiring.

2026, «AVO bank» AJ, 2025-yil 28-fevraldagi 83-sonli litsenziya

•
AVO bank
Virtual qabulxona

Bosh sahifa

Moliya

Firibgarlardan himoya

Yangiliklar

Savol-javoblar

Bosh sahifaMoliyaFiribgarlardan himoyaYangiliklarSavol-javoblar